

2026 Müəllif: Howard Calhoun | calhoun@techconfronts.com. Son dəyişdirildi: 2025-01-24 13:12:00
İstehsal və kommersiya fəaliyyəti həmişə müəyyən risklər daşıyır. Təbii ki, verilən qərarlara görə rəhbər, sahibkar cavabdehdir. Ona görə də həmişə maliyyə və maddi resurslara qənaəti nəzərə almaq lazımdır. Layihələr və əməliyyatlar üçün hesablamalar çox diqqətlə aparılmalıdır. Bu qayda xüsusilə maliyyə böhranı, yüksək inflyasiya, böyük kreditlər zamanı aktualdır.

Sahibkarlıq riski…
Hesablamalarda, idarəetmə qərarlarında səhvlərə yol verildikdə, hazırlanmış layihələr mənfəət gətirmir, əksinə, şirkət zərərlərə məruz qalır. Fəaliyyətin bu nəticəsi sahibkarlıq riskidir. Onu üç komponentə bölmək olar: investisiya, maliyyə və istehsal.
Sahibkarlıq riski nəticələri ifadə edilən səhvdir:
- müəssisənin tam dayanmasında;
- xammalın, istehsal üçün materialların qəbul edilməməsi;
- istehsal olunan məhsulların satılmaması və ya natamam satışı riski ilə (xidmətlərə tələbatın olmaması);
- məhsul distribyutorlarından vəsaitin vaxtında və ya tam alınmaması;
- qaytarma riski varistehsal edilmiş və satılan məhsullar;
- kredit, investisiya və kredit müqavilələrinə əməl edilməməsi riski;
- həm qurumun özünün, şirkətin, firmanın və onun tərəfdaşlarının iflasında,

təchizatçılar.
Biznes risklərinin növləri
Fundamental elmin klassikləri təsnifatın əsasına çoxlu xüsusiyyətlər qoyurlar. Lakin sahibkarlıq riski onun növlərinin ən dəqiq tərifini tələb edən bir anlayışdır. Buna görə də, üç növ riski əsas hesab etmək adətdir. Bunlara daxildir:
- sahibkarlıq;
- kreditor;
- nağd.
Sahibkarlıq riski şəxsi vəsaitlər (maliyyə) yatırıldığı təqdirdə müəssisənin fəaliyyətini dayandıran halların riskidir.
Kreditor riski borc götürülmüş vəsaitlərin qaytarılmaması riskidir. Belə bir vəziyyət borc alanın həm qəsdən, həm də qeyri-iradi olaraq müflis olması nəticəsində yarana bilər.
Pul riski pul kütləsinin dəyərdən düşmə riskidir. Yəni maddi aktivləri borc vermək həmişə daha sərfəlidir.

Sahibkarlıq riski mənfəət marjasından birbaşa asılılıqdır. Məsələn, qısamüddətli istiqrazlar alarkən kapitalın sürətli artımına arxalanmamaq lazımdır. Əksinə, ən aşağı təhlükəsizlik marjasına malik olan adi səhm ən yüksək kapitallaşmaya malikdir.
Sahibkarlıq riski sahəsi
İflasdan çıxış yollarını inkişaf etdirməkMüəyyən dərəcədə biznes risklərini idarə etmək üçün müəssisənin hansı risk sahəsində yerləşdiyini başa düşmək lazımdır. Onlar adətən dörd əsas yerə bölünür:
- risksiz;
- dözülə bilən risk;
- böhran;
- fəlakətlər.
Birinci sahə zərər xarakteri daşımır, əməliyyatlar standart mənfəət gətirir, borc kapitalı yoxdur.
İkinci sahə mənfəətlə müqayisədə itkilərin dözümlü olmasını nəzərdə tutur, şirkətin fəaliyyəti həm bazarda, həm də maliyyə mənasında canlı olaraq qalır.
Üçüncü, gözlənilən itkilər potensial qazanclardan üstündür. Sahibkarlıq iflasa gətirib çıxarır.
Fəlakət bölgəsi. Adı özü üçün danışır. Zərərlər böhran səviyyəsini aşır və müəssisənin özünün dəyərinə bərabərdir.
Tövsiyə:
İctimai iaşə sahibkarlıq fəaliyyətinin növlərindən biri kimi
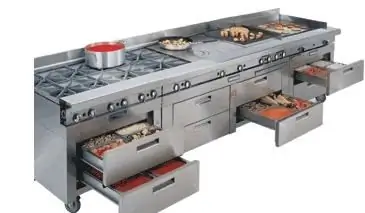
İaşənin əslində nəinki xeyli, həm də böyük gəlir gətirməsinə baxmayaraq, bu iş növü yeni başlayanlar üçün əks göstərişdir. Bu sahədə kifayət qədər təcrübəsi olan layiqli mentor olmasa. Digər hallarda, başqa bir şey etmək daha yaxşıdır və iaşə xidməti təcrübəsi olan və ya kapitalını riskə atmaqdan qorxmayanlara buraxın
Platon Lebedev: tərcümeyi-halı, sahibkarlıq fəaliyyəti

Keçmişdə uğurlu iş adamı, bu gün isə keçmiş məhkum Lebedev Platon Leonidoviç vaxtaşırı mətbuatın diqqətini cəlb edir və onun müxtəlif məsələlərlə bağlı fikirləri ilə maraqlanır. Onu məşhur edən nə idi?
Biznesin növləri və formaları. Sahibkarlıq fəaliyyəti

Bu gün Rusiyada yeni biznes formaları yaranır və tətbiq olunur, lakin onların çoxu onların əksəriyyəti ilə tamamilə tanışdır
İqtisadi resurs kimi sahibkarlıq qabiliyyəti. Sahibkarlıq qabiliyyəti faktorları
İqtisadi nəzəriyyədə sahibkarlıq qabiliyyəti kimi bir şey var. Heç düşünmüsünüzmü ki, niyə bəzi insanlar ilk dəfə əla biznes qurmağı bacaran kimi tez-tez yaxalayır, digərləri isə bir yerdə illərlə dayanıb daim iflas astanasında qalacaqlar? Ola bilərmi ki, bəziləri zəhmət, səbr və təkəbbürlə xilas olur, bəziləri isə yox?
Yanğın çənləri - ilk növbədə təhlükəsizlik

Yanğın çənləri binaları yanğının təsirindən qorumaq üçün ən etibarlı, sürətli və effektiv üsullardan biridir. Axı yanğınsöndürənlər gələndə bəzən hər şey yanıb kül olur. Buna görə də, bahalı avadanlıq və mallara qənaət etmək üçün bir çox müəssisə və mağazanın öz yanğın çənləri var