
2026 Müəllif: Howard Calhoun | calhoun@techconfronts.com. Son dəyişdirildi: 2025-01-24 13:11:46
Böhran əleyhinə idarəetmə Rusiya biznes mühitində ən çox yayılmış terminlərdən biridir. Gəlin bunun hansı fəaliyyət növü olduğunu, adi idarəetmədən nə ilə fərqləndiyini anlayaq.

Bir təriflə başlayaq: böhranın idarə edilməsi mümkün gizli resursları, eləcə də müəyyən riskləri müəyyən etmək üçün zəruri olan sistemin idarə edilməsi mexanizmlərinin optimallaşdırılmasına yönəlmiş müəyyən biliklər və praktiki təcrübənin təhlili nəticələrinin məcmusudur. inkişaf potensialı. Antiböhran idarəetmə strategiyası məhdud resurslar, yüksək risk və qeyri-müəyyənlik şəraitində qərarların qəbulu ilə birbaşa bağlıdır.
Bir halda bu, şirkətin iqtisadi böhran zamanı idarə olunmasını nəzərdə tutursa, digər halda antiböhran menecmenti şirkətin iflası zamanı idarə olunmasıdır. Bu anlayış tez-tez menecerlərin iflasın müəyyən mərhələsində xüsusi olaraq məhkəmə prosedurlarında fəaliyyəti ilə əlaqələndirilir.
Böhran əleyhinə idarəetmə sistemi qeyd olunan idarəetmə növünün vahid tədbirlər kompleksi kimi qəbul edildiyi sistemdir.böhran vəziyyətinin ilkin aşkarlanması, onun aradan qaldırılması və aradan qaldırılması üsullarına.

Böhran əleyhinə idarəetmə müasir menecmentin bütün potensialından istifadə etməklə biznes üçün xoşagəlməz hadisələrin aşkar edilməsinə və aradan qaldırılmasına yönəlmiş sistemli və kompleks yanaşmanın həyata keçirildiyi idarəetmə sistemidir. Bu, həm də müəssisədə müəyyən müvəqqəti çətinlikləri aradan qaldırmağa, gücləndirməyə və başlanğıc üçün ən azı öz resurslarına arxalanaraq bazar mövqeyini qoruyub saxlamağa imkan verən strateji xarakterli xüsusi effektiv proqramın işlənib hazırlanması və həyata keçirilməsini əhatə edir.
Böhran əleyhinə idarəetmə sistemi aşağıdakı əsas prinsiplərə əsaslanır:
1. Müəyyən bir müəssisənin maliyyə fəaliyyətində böhran vəziyyətlərinin ilkin diaqnostikası və müəyyən edilməsi. Nəzərə alsaq ki, müəssisədə böhran vəziyyətlərinin hər hansı bir baş verməsi təşkilatın özü üçün düzəlməz təhlükə yaradır və əsassız kapital itkiləri ilə əlaqələndirilir, o zaman belə halları vaxtında neytrallaşdırmaq üçün mütləq böhran ehtimalı erkən mərhələdə aşkar edilməlidir. tərzdə.
2. Növbəti əsas prinsip bu cür böhranlara reaksiya vermənin aktuallığıdır, çünki belə hadisələr müşayiət olunan problemlər yaradır. Buna görə də, belə hallar nə qədər tez müəyyən edilsə, balanslaşdırmaya bir o qədər tez başlamaq mümkün olacaq.

3. Başqa bir prinsip tamamlandımüəssisənin mövcud böhran vəziyyətindən çıxması üçün bütün mövcud daxili imkanların həyata keçirilməsi. Müflisləşmə təhlükəsini aradan qaldırarkən müəssisə yalnız öz daxili maliyyə imkanlarına arxalanmalıdır.
Ona görə ümumiləşdirək. Bu gün istənilən müəssisə nə qədər səmərəli fəaliyyət göstərsə də, böhrana qarşı idarəetmə kimi idarəetmə fəaliyyətlərinə ehtiyac duyur. Bu konsepsiya yalnız iflas prosedurlarından istifadə edərək böhran zamanı təşkilatın idarə edilməsini deyil, həm də böhran vəziyyətlərinin qarşısını almaq üçün tədbirlər hazırlamaq üçün hazırlanmış böhrandan əvvəlki idarəetməni və hətta böhranın mənfi nəticələrini aradan qaldırmağa və böhrandan sonrakı idarəetməni nəzərdə tutur. onun müsbət nəticələri.
Tövsiyə:
İdarəetmə səlahiyyətləri bunlardır Konsepsiya, tərif, ixtisaslar, xüsusi təlim, şəxsi təcrübə və resursları idarə etmək bacarığı

İdarəetmə səlahiyyətləri menecerin malik olduğu bacarıqlardır. İnsan öz qabiliyyətləri sayəsində əmək bölgüsünü düzgün təşkil edə və öz kollektivindən maksimum məhsuldarlığa nail ola bilər. Bir insanın yaxşı nəticə əldə etmək üçün istifadə edəcəyi hər şey idarəetmə səlahiyyətləri hesab edilə bilər. Yaxşı lider olmaq və firmanın məhsuldarlıq prosesini necə təkmilləşdirmək olar?
Tank əleyhinə mina: spesifikasiyalar. Tank əleyhinə minaların növləri və adları

Tank əleyhinə mina, adından da göründüyü kimi, zirehli texnikaları məhv etmək üçün istifadə olunur. İstehkamçıların onu quraşdırarkən qarşıya qoyduğu vəzifə ən azı tankın şassisini zədələməkdir
Mənzil və kommunal xidmətlərin idarə edilməsi şirkətini necə idarə etmək olar? Mənzil-kommunal təsərrüfatı sahəsində lisenziyalaşdırma, idarəetmə şirkətinin təşkili və fəaliyyəti
Bu gün müasir daxili bazarda mənzil idarəetməsi sahəsində rəqabət yoxdur. Mövcud olan şirkətlərin əksəriyyətində təşəbbüskar və hətta problemli olurlar. Və bu, idarəetmə şirkətinin, əksinə, bu sahəni yaxşılaşdırmaq və vəsaitlərin səmərəli istifadəsini təmin etmək üçün nəzərdə tutulmasına baxmayaraq. Bu məqalənin həsr olunduğu mənzil-kommunal xidmətlərin idarə edilməsi şirkətini necə idarə etmək məsələsidir
İstehsalın idarə edilməsi müəssisənin idarə edilməsi üçün effektiv vasitədir

İstehsalın idarə edilməsi mikroiqtisadi səviyyədə idarəetmə proseslərini tədqiq edən və öyrənən kibernetikanın bir hissəsidir. Hər bir elmi istiqamətdə olduğu kimi, idarəetmənin subyektləri və obyektləri var. Subyektlər müəssisənin və müxtəlif idarəetmə orqanlarının rəhbərləridir. Obyektlər təsərrüfat subyektlərinin özləri, işçilər və ya əmək kollektivləri, təbii sərvətlər, habelə informasiya və elmi-texniki potensialdır
Tədbirlərin idarə edilməsi tədbirlərin təşkilinin idarə edilməsidir. Tədbirlərin idarə edilməsi və onun Rusiyada inkişafı
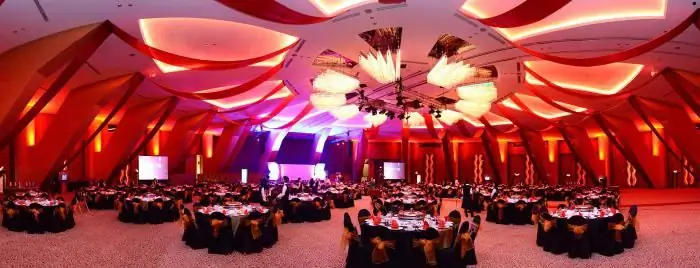
Tədbirlərin idarə edilməsi kütləvi və korporativ tədbirlər yaratmaq üçün həyata keçirilən bütün fəaliyyətlər kompleksidir. Eyni zamanda, birincilər reklam şirkətlərinə güclü dəstək verməyə çağırılır, ikincilər isə korporasiyalar daxilində ruhun gücləndirilməsinə yönəlib