

2026 Müəllif: Howard Calhoun | calhoun@techconfronts.com. Son dəyişdirildi: 2025-06-01 07:13:07
Dövlət kreditləri bir-biri ilə əlaqəli elementlər və növlər strukturu ilə təmsil olunur. Beləliklə, borcalanların statusundan asılı olaraq aşağıdakı kredit növlərini ayırmaq olar: mərkəzləşdirilmiş və mərkəzləşdirilməmiş.

Birinci çeşid Maliyyə Nazirliyi vasitəsilə hökumət tərəfindən buraxılan dövlət qiymətli kağızları ilə təmsil olunur. İkinci növ dövlət kreditləri yerli hakimiyyət orqanları tərəfindən qiymətli kağızların emissiyasına əsaslanır və regional özünüidarənin maliyyə sistemində əsas struktur elementidir. Bu vəsaitlərin köməyi ilə yerli özünüidarəetmə orqanlarının konkret regionun inkişafı üçün fəaliyyət göstərməsi mümkün olur. Məhz buna görə də 2013-cü ilin qeyri-mərkəzləşdirilmiş dövlət krediti ondan milli iqtisadiyyatın inkişafının həyata keçirilə biləcəyi əsas maliyyə aləti kimi istifadə etmək üçün bütün ilkin şərtlərə malikdir.

Bütün zəruri maliyyə və iqtisadi məlumatları elan etmək yerli kredit istiqrazlarının emitentinin məsuliyyətidir. Bu məlumatdan istifadə potensial investorlara belə qiymətli kağızları almaq qərarına gəlməyə imkan verir. Dövlət kreditinin dəyəri ondan istifadənin səmərəliliyi ilə izah olunur. Eyni zamanda, bu istiqrazların yerləşdirilməsinin təşkilinə cavabdeh olan kadrların ixtisas səviyyəsi əsas subyektiv amil hesab olunur.
Yerləşmə obyektindən asılı olaraq belə dövlət kreditləri fərqləndirilir: daxili və xarici kreditlər. Borc vəsaitlərinin birinci növünə dövlətin ərazisində milli valyutada yerləşdirilən vəsaitlər daxildir. Xarici kreditlərin tərifi onların xarici valyutada xaricə yerləşdirilməsini nəzərdə tutur. Eyni zamanda qeyd etmək lazımdır ki, qeyri-rezidentlərin də daxili dövlət kreditləri almaq imkanı var.

Dövlət beynəlxalq kredit təşkilatlarında, eləcə də xarici banklarda kredit vermək hüququna malikdir.
Borc öhdəliklərinin müddətindən asılı olaraq dövlət qısamüddətli, ortamüddətli və uzunmüddətli kreditlər verə bilər. Beləliklə, qısamüddətli kredit onun bir ilədək, ortamüddətli - beş ilədək, uzunmüddətli - beş ildən etibarən icrasını nəzərdə tutur.
Dövlət kreditlərinin gəlirlilik növlərinə görə başqa təsnifatı var:
- sahiblərinin müəyyən dividendlər şəklində gəlir əldə etməsini nəzərdə tutan faiz;
- endirim - dövlət əhəmiyyətli qiymətli kağızların nominal dəyərindən aşağı qiymətlərlə satışı həyata keçirilir;
- qalib -bu qiymətli kağızların satışı faiz müəyyən edilmədən həyata keçirilir və onların sahibləri yalnız müəyyən bir istiqraz nömrəsinin geri alınması tirajına daxil ediləcəyi təqdirdə gəlir əldə edəcəklər, bu isə uduş deməkdir.
Kreditləşdirmə və maliyyələşdirmə sistemində xüsusi yer dövlət lotereyalarına verilir (ödənişli alınmış biletlərdən istifadə edərək pul və ya əmlakın oynanılması).
Tövsiyə:
İqtisadiyyatın sektorları: növləri, təsnifatı, idarəetmə və iqtisadiyyat. Xalq təsərrüfatının əsas sahələri

Hər ölkənin öz iqtisadiyyatı var. Məhz sənaye sayəsində büdcə doldurulur, lazımi mallar, məhsullar, xammal istehsal olunur. Dövlətin inkişaf dərəcəsi daha çox milli iqtisadiyyatın səmərəliliyindən asılıdır. O, nə qədər yüksək inkişaf edirsə, ölkənin iqtisadi potensialı və müvafiq olaraq vətəndaşlarının həyat səviyyəsi bir o qədər yüksək olur
Rusiya Federasiyasının dövlət dövlət qulluğu. “Dövlət dövlət qulluğu haqqında” qanun
Rusiya Federasiyasının Dövlət Dövlət Qulluğu müəyyən bir kateqoriyadan olan şəxslərin peşəkar fəaliyyətidir. Onların iş yerləri müxtəlif səviyyələrdə səlahiyyətlilərdir. Ordu və hüquq-mühafizə orqanları sıralarında olmaq dövlət qulluğu sayılmır
Şimali Dəniz Marşrutu. Şimal dəniz marşrutunun limanları. Şimal dəniz yolunun inkişafı, əhəmiyyəti və inkişafı
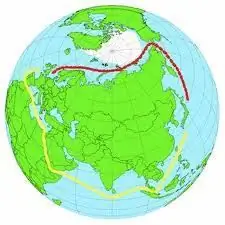
Son illərdə Arktika Rusiyanın milli maraqları baxımından əsas regionlardan biridir. Rusiyanın burada olmasının ən mühüm cəhətlərindən biri Şimal dəniz yolunun inkişafıdır
Kömür: təsnifatı, növləri, növləri, xüsusiyyətləri, yanma xüsusiyyətləri, hasilat sahələri, tətbiqi və iqtisadiyyat üçün əhəmiyyəti

Kömür çox müxtəlif və çoxşaxəli birləşmədir. Yerin bağırsaqlarında formalaşma xüsusiyyətinə görə çox fərqli xüsusiyyətlərə malik ola bilər. Buna görə də kömürün təsnifləşdirilməsi adətdir. Bunun necə baş verdiyi bu məqalədə təsvir edilmişdir
Selloz-kağız sənayesi xalq təsərrüfatının bir sahəsi kimi

Hər hansı bir ölkənin, xüsusən də Rusiyanın milli iqtisadiyyatının ən qədim və inkişaf etmiş sahələrindən biri sellüloz-kağız sənayesidir. Ştat ərazisində bu tipli ilk zavodun açılışı I Pyotrun hakimiyyəti dövrünə təsadüf edir. Bu müəssisə “Krasnoselskaya Kağız Fabriki” adlanırdı