

2026 Müəllif: Howard Calhoun | calhoun@techconfronts.com. Son dəyişdirildi: 2025-01-24 13:11:50
Depozitlər bankların kifayət qədər populyar məhsuludur. Bununla belə, Qərbdə istiqraz və səhmlərdəki depozitlərə böyük tələbat var. “Depozitlər” terminini başa düşmək üçün bir vacib suala cavab verək: depozitum nədir? Latın dilindən tərcümədə - "saxlama üçün verilmiş bir şey". Depozitlər - müəyyən şərtlərlə müəyyən müddətdən sonra qaytarılmaq şərti ilə saxlanmaq üçün banka köçürülən vəsaitlər.
Depozit növləri
Əmanətlərə daha yaxından nəzər salaq: müddətli depozitlər və tələbsiz depozitlər nədir.
1. "Tələb üzrə" - əmanət növlərindən biri. Bunlar sahibinə ehtiyac duyduğu zaman təqdim edilə bilən əlavələrdir. Nümunə: maaş kartı hesabı.
2. Müddətli əmanətlər eyni əmanətlərdir. Qoşma bir neçə növ ola bilər, ayrıca nəzərdən keçirilməlidir:
- uzunmüddətli - 9 aydan çox müddətə;
- ortamüddətli depozitlər - 3 aydan 9 aya qədər;
- bir aydan üç aya qədər qısamüddətli investisiyalar.
Müddətli əmanətin əsas xüsusiyyəti ondan ibarətdir ki, qoyulmuş vəsait yalnız razılaşdırılmış müddət bitdikdən sonra alına bilər.
Əmanətlərin ləyaqəti

Müxtəlif banklar depozitlər açır. Bir çox insanlar belə bir sərmayənin effektiv bir vəsait toplamaq olduğunu bilirlər. Amma bank əmanətlərinin nə üçün olduğunu bilməklə maraqlananlar da var. Belə bir töhfənin mahiyyəti, zamanla daha böyük bir məbləğ almaq üçün pulun müəyyən bir müddətə yerləşdirilməsidir. Yəni müəyyən faizlə vəsaitin ayrılması var. Belə hesablar fiziki və hüquqi şəxslər tərəfindən açıla bilər. Banklardakı əmanətlər digər hesablardan daha yüksək faiz dərəcələrinə malik olması ilə məşhurdur. Müştərilərin çoxu müəyyən müddətə mənfəətlə sərbəst vəsait yerləşdirmək üçün depozit hesabı açır. Bankla müştəri arasında müqavilə bağlandıqda əmanətçinin (cari) hesabından pul əmanətə daxil olur. Müqavilə bitdikdən sonra vəsait geri qaytarılacaq.
Əmanət açarkən nələrə diqqət etməli
Fərz edək ki, siz belə bir hesab açmağa qərar verdiniz. Əvvəlcə nə qədər əmanət edə biləcəyinizə qərar verin. Bankların bununla bağlı siyasəti eynidir: əmanət nə qədər böyükdürsə, faiz də bir o qədər yüksək olacaq. Bir qayda olaraq, ən əlverişli tarifi əldə etmək üçün bir hədd var, məsələn, hesab həmişə ən azı 1000 dollar olmalıdır. Depozit hesabı açmazdan əvvəl təkcə cari gəlir/xərcləri təhlil edin, həm də onları planlaşdırın. Hər şeyi hesablamaq vacibdir ki, bir qədər mənfəət itirərək investisiyalarınızı təcili geri çəkməyə məcbur olmayasınız.
Valyuta seçin

Mütəxəssislər pulun eyni valyutada saxlanmasının vacib olduğunu deyirlərmübadilə zamanı heç nə itirməmək üçün alış-veriş etməyi planlaşdırdığınız. Mənfəət müddətli depozitlərdən əldə edilir. Şərtlər 1 aydan bir neçə ilə qədər dəyişə bilər. Tələbsiz depozitlər üzrə faizləri mühüm investisiya aləti hesab etməyin, çünki onlar əhəmiyyətsizdir.
Mənfəət
Gəlir investisiya müddətindən asılıdır, daha uzunmüddətli və faiz daha yüksəkdir. Əmanətçinin pulunu nə qədər müddətə ayıra biləcəyinə qərar verməsi vacibdir. Pulun erkən çıxarılması üçün, bir qayda olaraq, ödəməlisiniz. Bununla belə, yüksək rəqabəti nəzərə alaraq, banklar tez-tez müştərilərinə sərfəli şərtlər təklif edirlər.

Müştərilərə təcili pul çıxarmaq lazımdırsa, müəyyən şərtləri təmin edən əmanətlər var. Bu halda, faiz azaldıla bilər və tamamilə götürülə bilməz. Faizin necə hesablandığına diqqət yetirin, bu, müxtəlif sxemlərə əsasən edilir.
Sberbank-ın əmanətləri əhali arasında çox populyardır. Xüsusilə insanlar doldurulan əmanətə maraq göstərirlər. Böyük bir alışa, tətilə səyahətə qənaət etmək üçün hesabı hər ay kiçik məbləğlərlə doldura bilən müştəriləri cəlb edir. Siz belə bir əmanəti elektron bank vasitəsilə doldura bilərsiniz, bu, bu bankın kart sahibləri üçün çox əlverişlidir.
Tövsiyə:
İpoteka kreditlərinin yenidən maliyyələşdirilməsi: banklar. Sberbank-da ipotekanın yenidən maliyyələşdirilməsi: rəylər

Bank krediti məhsullarına marağın artması borcalanları sərfəli təkliflər axtarmağa sövq edir. Nəticədə, ipoteka kreditləşməsi getdikcə populyarlaşır
Pis kredit tarixçəsi olan krediti yenidən maliyyələşdirmək mümkündürmü? Pis kredit tarixçəsi ilə yenidən maliyyələşdirməni necə etmək olar?

Bankda borcunuz varsa və kreditorlarınızın borclarını artıq ödəyə bilmirsinizsə, pis kreditlə krediti yenidən maliyyələşdirmək yeganə əmin çıxış yolunuzdur. Bu xidmət nədir? Kim təmin edir? Və pis kredit tarixçəsi ilə onu necə əldə etmək olar?
İpoteka yenidən maliyyələşdirmə və bank yenidən maliyyələşdirmə nədir?

Məqalə sizə ipotekanın yenidən maliyyələşdirilməsinin nə olduğunu və belə bir maliyyə proqramının əsas üstünlüklərinin nə olduğunu izah edəcək
Sökülə bilən birləşmələr: şəkil, rəsm, nümunələr, quraşdırma. Sökülə bilən və daimi birləşmələrin növləri
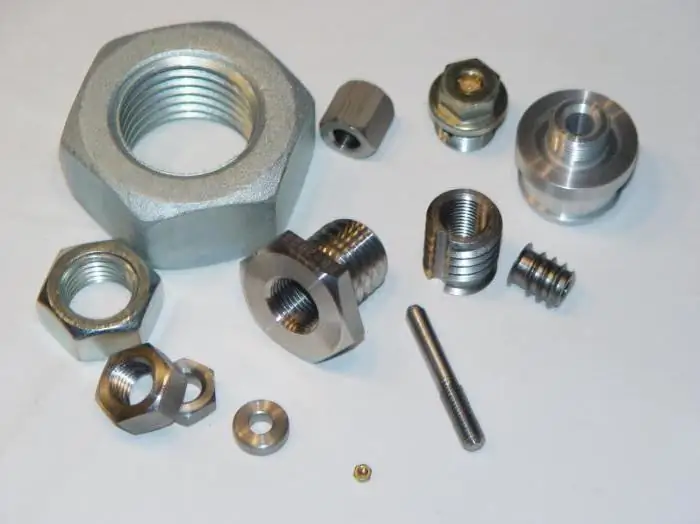
Maşınqayırma və cihazqayırmada təkcə istehsalda istifadə olunan hissələri deyil, həm də onların birləşmələri çox mühüm rol oynayır. Görünür ki, hər şey son dərəcə sadə olmalıdır, amma əslində bu mövzunu araşdırsanız, hər birinin öz üstünlükləri və mənfi cəhətləri olan çox sayda müxtəlif birləşmələrin olduğunu görəcəksiniz
Bank depozitləri. Fiziki şəxslərin bank depozitləri

Həqiqətən çox müxtəlif bank xidmətləri var. Bu məqalədə əmanətlər, onların növləri və səhv hesablanmamaq və etibarlı maliyyə tərəfdaşınız olacaq düzgün bankı necə seçmək barədə danışılacaq